
목차
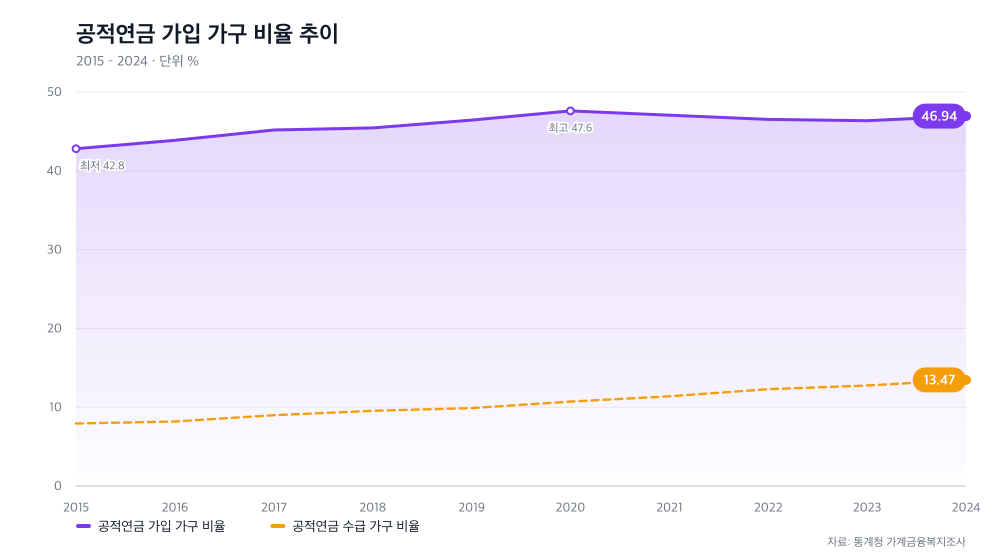
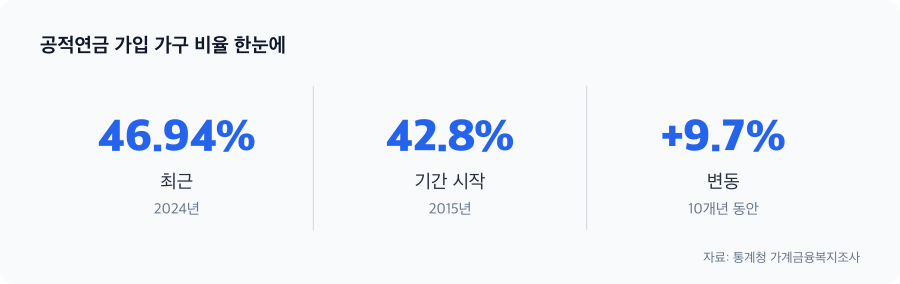
2015년부터 2024년까지 공적연금 가입 가구는 42.80%에서 46.94%로 완만히 늘었지만, 수급 가구는 7.93%에서 13.47%로 급증했습니다. 가입층은 4.14%만 증가했는데 수급층이 5.54% 늘어난 이 격차는 무엇을 의미하며, 앞으로 당신의 노후에 어떤 영향을 미칠까요?
수급 대기층이 가입층보다 빠르게 진입하고 있습니다
10년을 돌아보면 공적연금 가입자 증가 속도가 뚜렷이 느립니다. 2015년 42.80%에서 2024년 46.94%로 10년간 고작 4.14%만 늘었습니다. 반면 수급자는 같은 기간 7.93%에서 13.47%로 5.54% 증가했습니다. 수급 증가율이 가입 증가율을 1.3배 능가한 셈입니다.
이런 차이가 나타나는 것이 제도 자체의 문제는 아닙니다. 다만 변화 속도가 불균형하다는 신호입니다. 더 정확히 이해하려면 현역 가입자에서 은퇴 수급자로 향하는 ‘대기 행렬’이 실제로 어떻게 움직였는지 살펴볼 필요가 있습니다.
지금 당신이 공적연금에 가입하고 있다면, 수급까지 얼마나 오래 기다려야 하는지 확인해 두는 것이 좋습니다. 가입 기간과 가입 시작 연령이 수급액을 크게 좌우하기 때문입니다.
33%p의 거대한 공백이 여전히 남아 있습니다
2024년 기준 공적연금에 가입한 가구는 46.94%, 수급하는 가구는 13.47%입니다. 사이에 33.47%p의 간격이 있습니다. 2015년에는 이 격차가 34.87%p였으니, 지난 10년간 1.40%p 좁혀진 것입니다.
이 33.47%p는 언뜻 작아 보이지만, 절대적으로는 엄청난 규모의 ‘대기층’을 의미합니다. 현재 가입 중인 사람 중 대부분이 아직 수급하지 못하고 있다는 뜻이고, 이들이 앞으로 순차적으로 수급 대열에 들어올 것을 보여줍니다.
당신이 지금 가입 중이라면, 이 대기층의 일부입니다. 은퇴 시기까지의 기간이 얼마나 남았는지, 그리고 그 동안 얼마나 더 납부할 수 있는지 미리 계산해 보면 도움이 됩니다.
2020년 이후 가입은 멈췄는데 수급은 계속 늘어납니다
더 주목할 점은 2020년입니다. 공적연금 가입 가구 비율이 47.60%로 정점을 찍은 후 하락으로 돌아섰습니다. 2024년에는 46.94%까지 내려왔습니다. 반면 같은 2020년부터 수급 가구 비율은 10.71%에서 2024년 13.47%로 더욱 빠르게 올라갔습니다.
이 괴리는 신규 가입보다 수급 자격 진입이 가속화되었음을 시사합니다. 한국개발연구원(KDI)에 따르면 공적연금 기금은 2041년 적자로 전환될 것으로 예측되며, 현행 제도 유지 시 2054~2056년 고갈될 우려가 있습니다. 이 기금 압박이 정책적 긴장을 높였고, 실제로 2025년 공적연금 개혁이 확정되어 2026년부터 보험료율을 9%에서 13%로 인상하고 소득대체율을 40%에서 43%로 조정할 예정입니다.
2023년 12.75%에서 2024년 13.47%로 최근 1년 사이 0.72%p 증가한 수급률을 보면, 이런 정책 변화가 이미 작동하고 있음을 알 수 있습니다. 본인이 수급 연령에 가까워졌다면, 개혁 시행 전 수급 자격 획득 여부를 확인해 두는 것이 좋습니다.
지속되는 제도의 대가는 현역 가입자에게 돌아옵니다
공적연금이 지속되고 있다는 것은 희소식입니다. 하지만 그 방식이 미래에 더 큰 부담을 오늘의 현역에게 몰아줄 수 있다는 점이 쓸쓸합니다. KDI 분석에 따르면, 현행 보험료율 9% 유지 시 기금 고갈 후 보험료율을 약 35% 수준까지 인상해야 제도를 지탱할 수 있습니다. 지금의 4배 가까운 수준입니다.
2026년 보험료율 인상(9% → 13%)은 이 위기를 완화하기 위한 첫 단계입니다. 그래도 충분하지 않을 수 있다는 뜻이기도 합니다. 결국 개인이 기댈 수 있는 제도의 한계가 명확해진 것입니다.
공적연금만으로는 안정적인 노후를 보장할 수 없다는 현실을 직시할 시점입니다. 제도의 지속성보다 개인의 대응이 더 중요해졌다는 뜻입니다.
이제부터는 3층 자산으로 노후를 설계하세요
공적연금이 흔들리는 시대에 노후 자산은 ‘공적연금 + 퇴직연금 + 개인저축’의 3층 구조로 만들어야 합니다. 2024년 기준 공적연금 수급 가구가 전체의 13.47%에 불과하다는 것은, 나머지 86.53%이 공적연금만으로는 충분하지 않다는 현실을 말합니다.
2026년 개혁 시행까지 남은 시간을 활용하세요. 지금 당신이 가입 기간을 더 확보할 수 있다면 가입을 유지하고, 보험료 납부 계획을 점검해야 합니다. 동시에 퇴직연금이나 개인연금(IRP, 연금저축)의 잔액을 확인하고, 추가 기여 여력이 있는지 살펴보세요.
수급을 앞두고 있다면 2026년 개혁으로 인한 급액 변화를 미리 예상하고 생활비 계획을 세워 두는 것이 좋습니다. 공적연금의 보장 수준을 정확히 알수록, 추가로 필요한 자산의 규모가 보입니다. 그것이 진정한 노후 안정의 첫걸음입니다.
| 시점 | % |
|---|---|
| 2019년 | 46.43 |
| 2020년 | 47.60 |
| 2021년 | 47.06 |
| 2022년 | 46.52 |
| 2023년 | 46.36 |
| 2024년 | 46.94 |
자료: 통계청 가계금융복지조사
※ 일반적인 정보 제공을 목적으로 하며, 개인별 상황에 따라 적용이 달라질 수 있습니다.