
목차
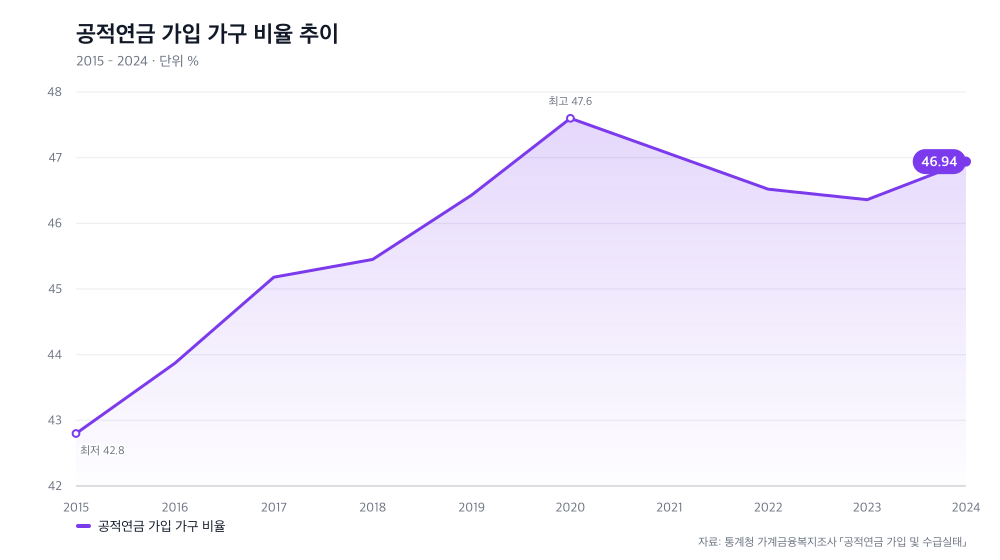
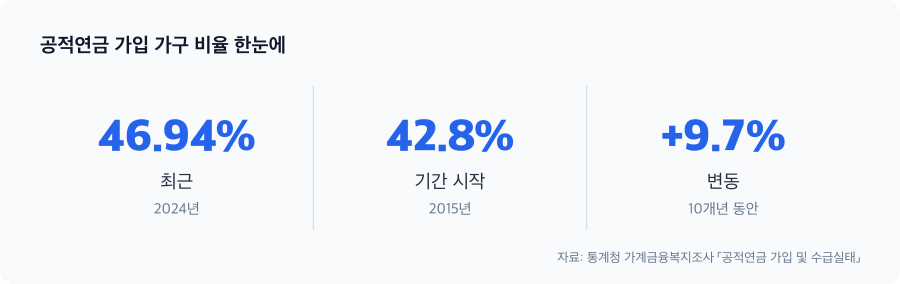
2015년부터 2024년까지 공적연금 가입 가구 비율은 42.80%에서 46.94%로 올랐지만, 2020년 47.60%을 정점으로 이후 4년 동안 거의 변하지 않고 있습니다.
2015년부터 2024년, 9년 중 절반은 움직이지 않았다
처음엔 공적연금 가입이 계속 늘어나는 것처럼 보입니다. 2015년 42.80%에서 2024년 46.94%로 올라 4.14%p 상승했으니까요. 하지만 기간을 자세히 보면 이야기가 달라집니다.
2020년에 47.60%을 찍은 뒤 지난 4년(2021~2024년)은 46~47% 사이에서 맴돌고 있습니다. 2020년이 정점이었고, 그 이후는 상승도 하락도 아닌 제자리걸음 상태입니다. 이 ‘멈춤’이 단순한 변동인지, 아니면 뭔가 근본적인 변화의 신호인지 추적해볼 필요가 있습니다.
2020년의 급상승은 정부 지원의 일시적 효과였다
2019년 46.43%에서 2020년 47.60%으로 1.17%p 올라간 것은 코로나 시기 정부의 긴급 지원과 소상공인 정책이 최고조에 달했을 때입니다. 고용유지지원금과 대출 프로그램 덕분에 자영업자들이 사업을 유지할 수 있었고, 그 결과 공적연금 가입도 함께 늘었습니다.
하지만 이 특수 상황은 길지 않았습니다. 2021년부터 지원 규모가 줄어들자 가입률은 47.06%로 내려앉았고, 이후 회복하지 못했습니다. 왜냐하면 정책이 종료되더라도 한번 오른 가입률이 그대로 유지되거나 천천히 올라야 정상인데, 실제로는 계속 낮은 수준에서 맴돌기 때문입니다.
정체의 진짜 원인은 가입할 수 있는 사람 자체가 줄어들고 있다는 것
여기서 중요한 질문을 던져야 합니다. 정책 지원이 끝났다면 왜 가입률이 다시 올라갈 수 없을까요? 답은 공적연금에 가입할 수 있는 ‘대상층’ 자체가 줄어들고 있기 때문입니다.
통계청에 따르면 자영업자 수는 2020년 이후 5년 만에 최대 감소폭을 기록했습니다. 특히 20·30대 청년 자영업자 감소가 심각합니다. 2024년 15~29세 자영업자는 3만3천 명, 30대는 3만6천 명 감소해 각각 3년 연속 마이너스를 기록했습니다. 국세통청 자료로는 2021년 39만6천 명이던 청년 창업자가 2024년 약 35만 명으로 줄었습니다.
가입을 원해도 자영업자 지위 자체를 잃는 사람들이 늘어나면서, 공적연금 가입 가구 비율도 더 이상 올라갈 수 없는 구조에 빠진 것입니다.
공적연금 가입률 통계가 놓치고 있는 것들
가입 가구 비율만 본다면 ‘아직도 절반 이상이 공적연금에 들어 있으니 괜찮지 않나’ 할 수 있습니다. 하지만 그 통계 뒤에는 더 복잡한 현실이 있습니다.
플랫폼 일자리 종사자, 단기 프로젝트 일을 하는 프리랜서, 배달원이나 라이더처럼 일당 기반 일자리를 하는 사람들은 공적연금 의무 가입 대상 자체가 아닙니다. 이들 계층이 빠르게 늘어나는 동안, 기존의 자영업자나 소상공인은 계속 감소하고 있습니다. 결국 공적연금에 ‘가입할 수 있는 위치’에서 떨어져 나가는 사람들이 계속 늘어나는 것입니다.
이것이 공적연금 정책의 한계입니다. 정책이 아무리 가입을 독려해도 가입 대상 자체가 구조적으로 축소되면, 통계 수치는 정체할 수밖에 없습니다.
당신이 지금 준비해야 하는 것
자영업이거나 프리랜서라면, 공적연금 가입 확대를 기다리기보다는 지금부터 실행해야 할 것들이 있습니다.
첫째, 임의가입으로 최소 10년 이상의 기여 기간을 확보하세요. 임의가입은 자격 요건 없이 누구나 신청할 수 있으며, 10년 이상 기여하면 수급권을 얻을 수 있습니다. 당신이 36세라면 지금 가입해도 46세에 수급권이 생기므로, 빨리 시작할수록 유리합니다.
둘째, 소득이 불안정하다면 개인형 퇴직연금(IRP)을 병렬로 준비하세요. 모든 형태의 자영업자가 가입할 수 있으며, 공적연금과 별개로 자산을 쌓을 수 있습니다. 셋째, 추가적인 개인연금저축은 조기수령 페널티를 감안해 설정하되, 공적연금과 IRP만으로 충분하지 않다면 그때 활용하세요.
핵심은 이것입니다. 공적연금이 당신의 노후를 온전히 책임질 것이라는 기대는 접고, 지금부터 다층 구조로 준비하는 것이 유일한 길입니다. 통계가 정체되는 것은 시스템의 신호이고, 그 신호를 받은 당신이 먼저 움직여야 합니다.
| 시점 | % |
|---|---|
| 2019년 | 46.43 |
| 2020년 | 47.60 |
| 2021년 | 47.06 |
| 2022년 | 46.52 |
| 2023년 | 46.36 |
| 2024년 | 46.94 |
자료: 통계청 가계금융복지조사 「공적연금 가입 및 수급실태」
※ 일반적인 정보 제공을 목적으로 하며, 개인별 상황에 따라 적용이 달라질 수 있습니다.
함께 보면 좋은 글
- 연금저축보험 예상수령액, 실제수령액과 다른 이유와 확인처
- 국민연금 감액 기준, 부업 시작 전 ‘소득금액’부터 계산하세요
- 국민연금 퇴직연금 동시 수령 세금, 퇴직금 재원분은 합산되지 않습니다