
목차
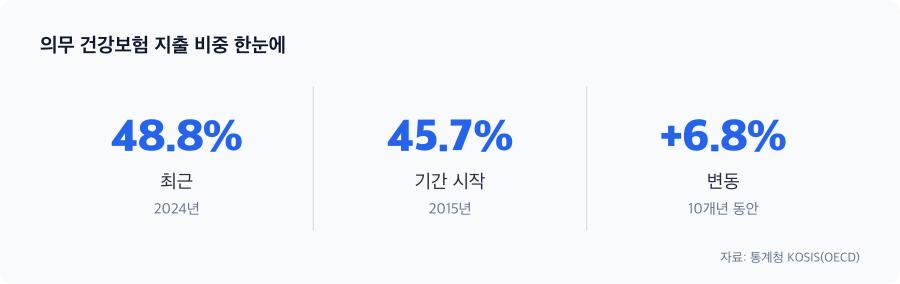
2015년부터 2024년까지 의무 건강보험 지출 비중은 45.70%에서 48.8%로 상승했습니다. 그런데 지난해 2023년 48.96%에서 2024년으로 내려갔습니다. 이 변곡점은 단순한 수치 등락이 아니라 한국 가계의 의료비 지출 구조가 바뀌고 있음을 시사합니다.
9년간 올랐던 의료비 부담이 마지막 해에 내린 이유
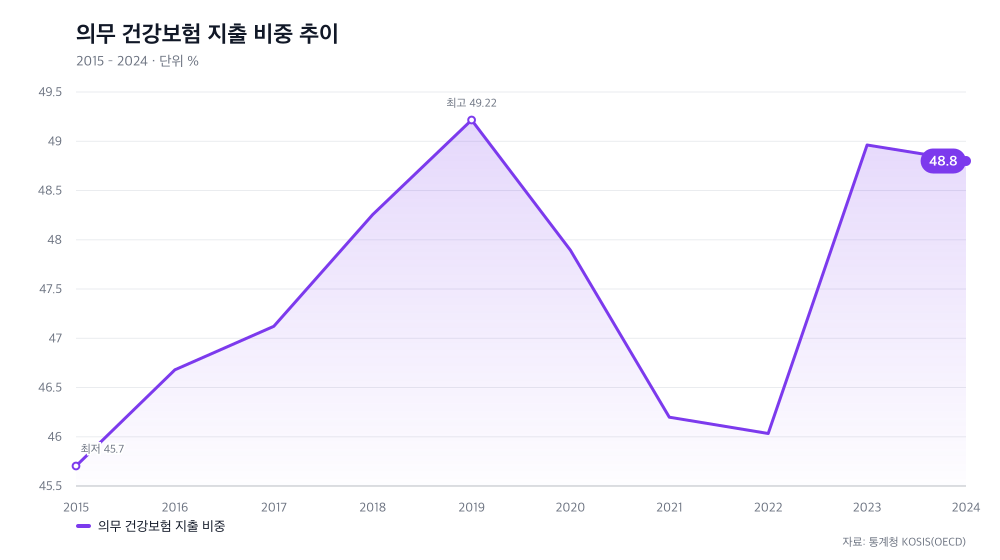
2015년 45.70%에서 시작한 의무 건강보험 지출 비중은 이 기간 꾸준히 올랐습니다. 2019년에는 49.22%로 최고에 도달했고, 그 후로도 대체로 높은 수준을 유지했습니다. 그러다 2023년 근 10년 최고인 48.96%에 도달한 지 불과 1년 만에 48.8%로 내려갔습니다.
이런 추이 변화는 단순한 통계 진동이 아닙니다. 코로나 이후 국민 의료이용 패턴의 혼란과, 고금리 시대 가계 재정 악화가 만나면서 생긴 신호입니다. 의료비가 선택 가능한 지출이라면, 이 수치는 무엇이 바뀌었는지 직접 보여줍니다.
2020년 코로나 충격이 남긴 의료이용 공백
2020년은 의료비 지출 비중이 극적으로 하락한 해입니다. 한국보건사회연구원에 따르면 코로나 초기 종합병원 이상 의료기관의 응급의료 이용이 이전 2년 대비 22.8% 감소했습니다. 병원 방문 자체가 줄어들었던 것입니다.
보건복지부 제5차 국민보건의료실태조사에 따르면 외래환자는 2019년 7억 9천만 명에서 2020년 6억 8천만 명으로 감소했습니다. 의료비 지출 비중도 2019년 49.22%에서 2020년 47.89%로 떨어졌고, 2021년 46.20%까지 더 내려갔습니다. 억눌린 의료수요는 정상화 과정에서 반대로 터져 나올 가능성이 높았습니다.
반동으로 올랐던 2022~2023년, 다시 꺾인 2024년
2022년부터 의료비 지출 비중이 다시 올라가기 시작했습니다. 2022년 46.03%에서 2023년 48.96%로 2.93%p 급상승했습니다. 코로나로 미뤄진 의료이용이 몰아서 처리되는 ‘반동 회복’으로 보였습니다.
그런데 2024년에 내린 것은 단순 회복 반동이 아니라 경제 상황의 변화가 반영된 결과로 보입니다. 동기간 국내 금리는 2022년 중반부터 본격적으로 인상되기 시작했고, 2023년을 거쳐 2024년까지 고금리 환경이 장기화되었습니다. 가계 재정 악화가 의료 접근성을 낮췄을 가능성을 검토할 필요가 있습니다.
더 건강해진 게 아니라, 경제 때문에 의료를 줄이는 중
의무 건학보험 지출 비중이 내린 것은 국민이 더 건강해진 때문이 아닙니다. 오히려 고금리 장기화 속에서 비필수 의료 이용을 제한하고 있음을 시사합니다. 2023년 최고점 이후 2024년 조정은 코로나 정상화 단계와 일치하지만, 그 속도와 규모는 경제 신호를 담고 있습니다.
동시에 정부의 건강보험 정책 조정이 이루어졌을 가능성도 있습니다. 의료비 지출 비중만으로는 실제 가계 부담을 알 수 없기 때문입니다. 같은 비중이라도 절대적 의료 비용이 올랐으면 가계는 더 힘들어집니다. 반대로 본인부담률이 내려갔으면 가계 부담은 줄어듭니다.
지금 당신의 의료 계획을 점검해야 할 때
2024년의 내림이 지속되는지 여부가 중요합니다. 만약 일시적 수정이라면 곧 다시 올라갈 가능성이 있고, 구조적 변화라면 당신의 의료비 관리 방식도 바꿔야 합니다.
지금 확인할 세 가지입니다. 첫째, 본인이 실제로 내는 의료비(본인부담금)가 월 얼마나 되는지 파악하세요. 둘째, 고금리 환경에서 건강보험이 덜 커버하는 항목이 무엇인지 알아두세요. 셋째, 필수 의료와 선택 의료를 구분해 월별 예산을 세워두면 좋습니다. 의료비 부담의 절댓값만 보지 말고, 당신 가계에서 감당할 수 있는 범위를 명확히 정의하는 것이 고금리 시대의 현명한 준비입니다.
통계청 KOSIS(OECD) 기준
자료: 통계청 KOSIS(OECD)
※ 일반적인 정보 제공을 목적으로 하며, 개인별 상황에 따라 적용이 달라질 수 있습니다.