
목차
만기 된 적금을 어디에 다시 넣을지 은행 앱을 열어봤는데, 똑같이 생긴 상품인데 금리가 조금씩 달라서 뭘 기준으로 골라야 할지 막막하셨을 겁니다. 숫자가 큰 순서로 고르면 될 것 같지만, 실제로는 따져봐야 할 항목이 몇 가지 더 있습니다.
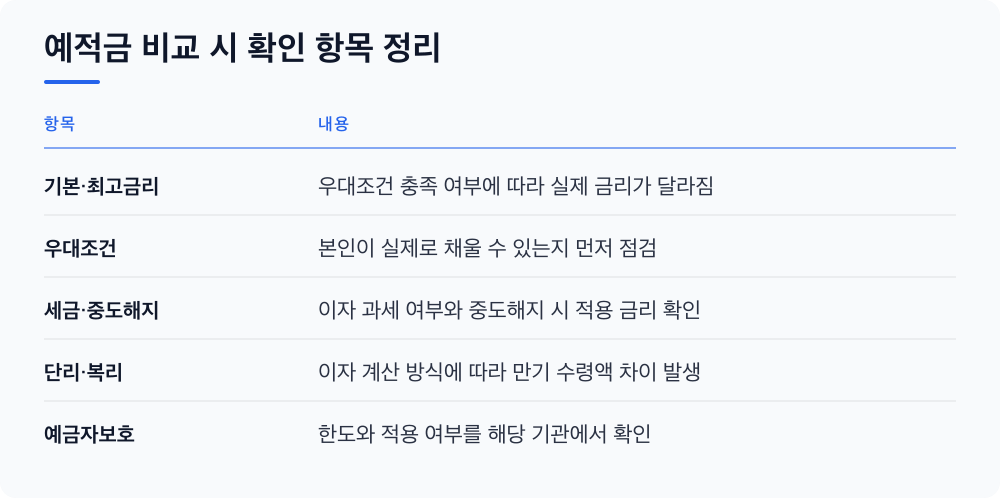
표시된 금리가 ‘기본금리’인지 ‘최고금리’인지부터 구분하세요
급여이체, 카드실적, 자동이체 등 조건을 하나씩 만족해야 그 숫자에 가까워지는 구조입니다.
반면 기본금리는 아무 조건 없이 그냥 가입만 해도 받는 금리입니다. 두 숫자 차이가 꽤 날 수 있으니, 상품 설명서에서 기본금리와 우대금리를 따로 확인하는 습관이 필요합니다.
본인이 그 우대조건을 실제로 채울 수 있는지도 같이 점검하세요. 조건을 못 채우면 광고 속 금리는 의미가 없어집니다.
우대조건이 현실적으로 가능한지 하나씩 따져보세요
우대조건에는 급여통장 지정, 카드 사용액, 첫 거래 고객, 비대면 가입 등 다양한 항목이 섞여 있습니다. 이미 다른 은행에서 급여를 받고 있다면 급여이체 조건은 처음부터 포기해야 할 수도 있습니다.
카드실적 조건이 있다면 기존에 쓰던 카드 사용 패턴과 겹치는지 확인하세요. 새로 카드를 만들어서 실적을 채우는 게 금리 차이보다 번거로울 수도 있습니다.
조건이 많을수록 금리는 높아 보이지만, 실제로 받는 사람은 드문 경우도 있습니다. 상품설명서나 은행 창구, 콜센터에 ‘제 조건으로 실제 받는 금리가 얼마인지’ 직접 물어보는 게 가장 확실합니다.
이자에 붙는 세금과 중도해지 조건도 같이 보세요
일반 예적금 이자는 세금이 붙은 뒤 실제로 통장에 들어옵니다. 비과세종합저축이나 세금우대 상품에 해당되는지는 가입하려는 금융기관이나 세무서에서 확인하는 것이 정확합니다.
중도해지 시 적용되는 금리도 꼭 봐야 합니다. 만기를 못 채우고 중간에 해지하면 처음 약속했던 금리 대신 훨씬 낮은 중도해지 금리가 적용되는 경우가 대부분입니다.
급하게 돈을 써야 할 가능성이 있다면, 중도해지 금리가 어느 정도인지, 일부 금액만 뺄 수 있는 상품인지도 함께 확인해두세요.
단리인지 복리인지, 이자 지급 방식도 결과를 바꿉니다
적금은 매달 넣는 금액에 대해 각각 이자가 붙는 구조라 표시된 금리보다 실제 받는 이자가 적게 느껴질 수 있습니다. 이는 상품의 문제가 아니라 적금 특유의 계산 방식 때문입니다.
예금은 단리와 복리 상품이 섞여 있는데, 기간이 길어질수록 복리 상품의 차이가 커집니다. 만기 시점에 실제로 받는 금액을 계산기나 은행 앱의 예상 이자 조회 기능으로 미리 확인해보세요.
같은 금리라도 이자 지급 주기(만기 일시지급, 월 지급 등)에 따라 체감하는 금액이 달라지니, 본인이 이자를 어떻게 받고 싶은지도 함께 고려하세요.
예금자보호 한도와 금융기관 안정성도 확인 대상입니다
저축은행이나 신협 등 제2금융권은 상대적으로 금리가 높게 나오는 경우가 있습니다. 이런 상품을 고려한다면 예금자보호 한도가 어떻게 적용되는지 예금보험공사나 해당 기관에서 확인하세요.
한도를 넘는 금액을 한 곳에 몰아넣는 것은 권하기 어렵습니다. 금리 차이가 크지 않다면 분산해서 가입하는 것도 방법입니다.
결국 금리 숫자 하나보다 조건, 세금, 중도해지, 보호 한도까지 같이 봐야 실제로 내 손에 들어오는 돈을 가늠할 수 있습니다.
오늘은 이렇게 비교해보세요
그다음 본인이 실제로 채울 수 있는 우대조건이 몇 개인지 체크해보면 현실적인 금리가 보입니다.
은행 앱이나 홈페이지의 ‘예상 이자 계산기’에 가입 기간과 금액을 넣어 실제 받을 이자를 비교해보세요. 광고 문구보다 이 숫자가 훨씬 정확합니다.
마지막으로 중도해지 조건과 예금자보호 여부까지 확인했다면, 오늘 할 수 있는 비교는 거의 다 한 셈입니다.
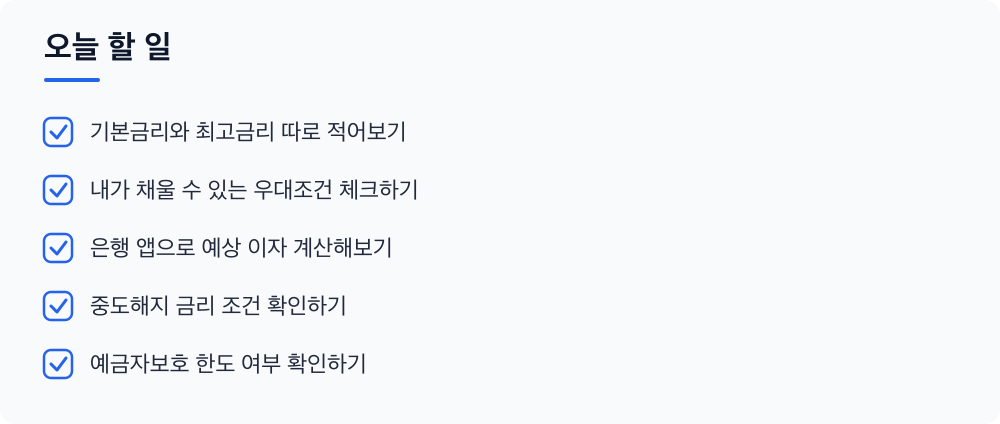
오늘 할 일
- 기본금리와 최고금리 따로 적어보기
- 내가 채울 수 있는 우대조건 체크하기
- 은행 앱으로 예상 이자 계산해보기
- 중도해지 금리 조건 확인하기
- 예금자보호 한도 여부 확인하기
자주 묻는 질문
우대조건을 가입 당시엔 못 채웠는데 나중에 채우면 적용되나요?
상품마다 적용 시점 기준이 다르므로 가입한 은행에 직접 문의해 확인하는 것이 정확합니다. 일부는 가입 시점 기준, 일부는 만기 전 실적 기준으로 판단합니다.
적금 중도에 일부 금액만 찾아도 중도해지로 처리되나요?
상품에 따라 일부 인출이 가능한 경우와 전체 해지로 처리되는 경우가 나뉩니다. 가입 전 상품설명서의 중도해지·일부해지 조항을 꼭 확인하세요.
제2금융권 상품은 무조건 피하는 게 안전한가요?
무조건 피할 필요는 없지만 예금자보호 한도와 기관의 건전성 정보를 예금보험공사나 금융감독원에서 확인한 뒤 결정하는 것이 바람직합니다.
※ 이 글의 안내는 발행 시점 기준입니다. 조건과 금액은 기관 공지를 따르세요.