
목차
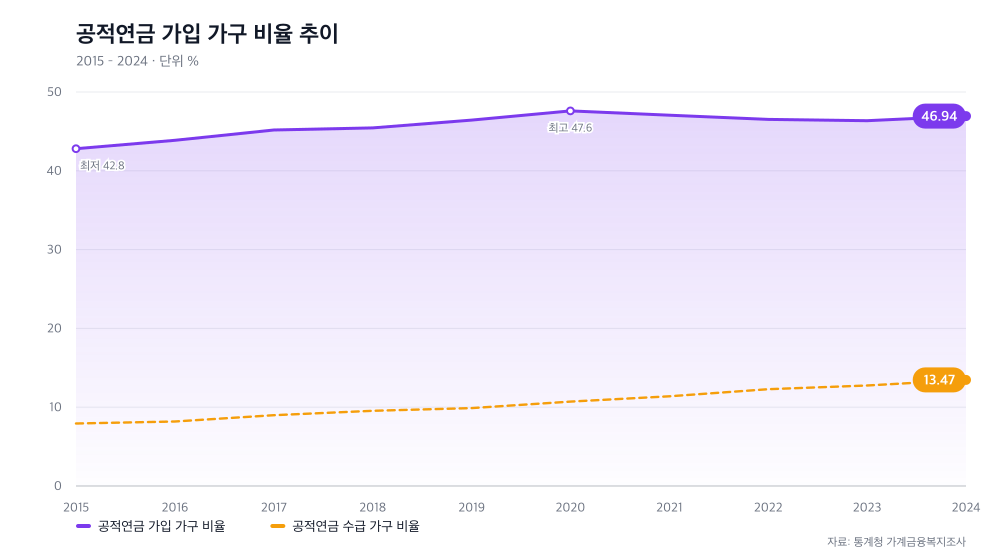
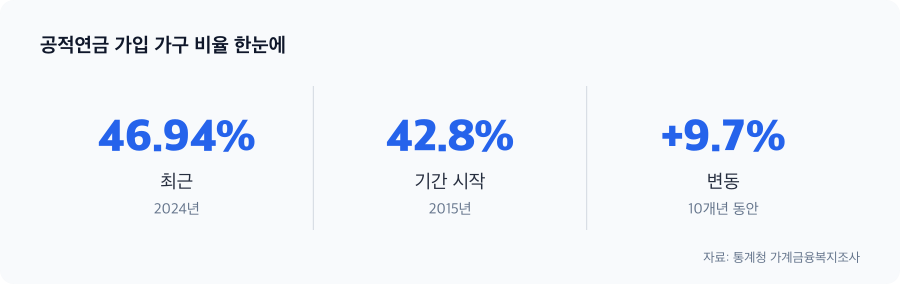
2015년부터 2024년까지 한국의 공적연금 가입 가구 비율은 42.80%에서 46.94%로 늘었습니다. 그런데 실제로 연금을 받는 가구 비율은 7.93%에서 13.47%로 올랐습니다. 들어오는 사람은 느는데 나가는 사람도 느는 상황이 9년간 계속되고 있습니다. 지금 당신이 내고 있는 보험료가 정해진 나이에 정해진 액수로 돌아올 수 있을지를 가름하는 신호입니다.
가입만 늘어나고 수급의 벽은 높아지고 있다
공적연금 가입 가구가 9년간 4.14% 늘었다면, 수급 가구도 비슷한 속도로 따라와야 시스템이 건강합니다. 하지만 현실은 그렇지 않습니다. 같은 기간 수급 가구 비율은 5.54% 올라 가입보다 1.4% 포인트 더 늘었거든요. 문제는 절대 비율입니다. 2024년 현재 가구의 46.94%만 공적연금에 들어와 있는데, 실제로 받는 가구는 그 4분의 1 수준인 13.47%에 불과합니다.
2015년과 2024년의 격차를 보면 더 명확합니다. 9년 전 ‘가입했지만 못 받는’ 가구의 비율 차이는 34.87% 포인트였습니다. 지금은 33.47% 포인트입니다. 겨우 1.4% 포인트 축소된 것입니다. 이 불균형이 자연스러운 현상이 아니라면, 제도나 가입자 구성에 실질적 변화가 있었다는 뜻입니다. 왜 새로 들어오는 사람보다 받기 시작하는 사람이 더 빠르게 늘어날까요? 그 이유를 짚어 봐야 당신의 연금이 안전한지 판단할 수 있습니다.
2020년 이후 신규 가입이 멈췄다는 신호
2015년부터 2020년까지 가입 비율은 계속 올랐습니다. 42.80%에서 47.60%까지 5년 동안 4.8% 포인트 상승했습니다. 그런데 2020년을 지나며 추세가 꺾입니다. 2021년 47.06%, 2022년 46.52%, 2023년 46.36%로 3년 연속 내려갔고, 겨우 2024년에 46.94%로 조금 반등했을 뿐입니다. 같은 기간 수급 가구 비율은 2020년 10.71%에서 2024년 13.47%로 계속 올랐습니다.
통계청과 국민연금공단 자료에 따르면, 이는 2020년 코로나19 충격과 무관하지 않습니다. 지역가입자(자영업·임시직) 규모는 2019년 말 723만 명에서 2020년 690만 명, 2021년 683만 명으로 줄었고, 납부예외자 비율은 2021년 49.2%까지 올랐습니다. 가입 자격은 있지만 보험료를 낼 여건이 안 되는 사람이 절반 수준에 이르렀다는 뜻입니다. 가입은 멈췄는데 기존 가입자들은 계속 수급 나이에 도달하고 있다는 것입니다.
제도의 선순환이 끊어졌다는 경고
가입자 증가가 정체되면 미래의 보험료 수입도 늘지 않습니다. 반면 수급자는 계속 느는 상황이 반복되고 있습니다. 이는 공적연금 재정에 실시간으로 압박을 주고 있습니다. 통계청의 생산가능인구(15~64세) 통계를 보면, 이 추세는 구조적입니다. 한국의 생산가능인구는 2017년부터 감소하기 시작했으며, 이는 새로운 가입자 유입을 원천적으로 제한하는 요인으로 작용하고 있습니다.
제도의 긴장이 높아지면서 정부의 개혁 논의도 가속화되고 있습니다. 가입자가 증가하지 않으면, 당연히 납입 기간 연장이나 수급 나이 상향 같은 제도 변화를 피할 수 없다는 뜻입니다. 더 많은 사람이 더 길게 내야만 현재의 약속을 지킬 수 있는데, 그럴 여건이 되지 않고 있다는 게 이 데이터가 보여주는 현실입니다.
당신의 연금 수령 계획을 다시 점검할 시점
2024년 현재 절반 이상의 가구가 공적연금 미가입 상태입니다(46.94% 가입 = 53.06% 미가입). 이미 들어온 사람들도 정상적으로 받기까지 평균 8~9년 이상 기다려야 하는 상황이 이어지고 있습니다. 제시된 데이터 구간에서 가입과 수급의 격차 축소 속도는 연 평균 0.15% 포인트 수준입니다. 이 속도라면 현재의 불균형이 구조적으로 개선되기까지 몇십 년이 걸린다는 의미입니다.
지금 당신이 할 일은 두 가지입니다. 첫째, 현재 자신의 국민연금·공무원연금 납입 기록을 국민연금공단 웹사이트나 정부24에서 확인하세요. 둘째, 예상 수령액과 수령 시작 나이를 다시 계산해 보세요. 2020년 이후 보험료 인상, 수급 조건 강화 등 제도 변화가 이어지고 있을 수 있기 때문입니다. 지금 당신이 내고 있는 돈이 정말 돌아올 수 있을지, 아니면 더 오래 일하거나 더 적게 받게 될지를 판단하는 첫 단계입니다.
추가 준비금을 지금부터 고민해야 하는 이유
공적연금의 불확실성이 커질수록, 개인이 준비할 수 있는 것들이 중요해집니다. 국민연금만으로는 부족할 가능성을 염두에 두고 퇴직금 관리, 개인연금(IRP, 연금저축), 저축보험 같은 선택지를 검토해 두면 좋습니다. 특히 자영업자나 임시직이라면 더욱 그렇습니다. 2021년 기준 지역가입자의 거의 절반이 납부예외 상태였다는 것은, 당신도 예외가 아닐 수 있다는 뜻입니다.
마지막으로 확인할 것은 본인이 속한 집단의 연금 포함 여부입니다. 공무원·교직원·군인·의원·대학교 교직원은 별도 공무원연금 체계를 씁니다. 특수직역연금이 있는지 없는지, 있다면 가입했는지 미가입했는지부터 점검하세요. 이 9년 동안 공적연금 시스템이 보여준 변화를 보면, ‘나중에 챙기면 되겠지’라는 판단은 위험합니다. 지금이 정보를 확인하고 선택지를 만들어 둘 최후의 기회입니다.
| 시점 | % |
|---|---|
| 2019년 | 46.43 |
| 2020년 | 47.60 |
| 2021년 | 47.06 |
| 2022년 | 46.52 |
| 2023년 | 46.36 |
| 2024년 | 46.94 |
자료: 통계청 가계금융복지조사
※ 일반적인 정보 제공을 목적으로 하며, 개인별 상황에 따라 적용이 달라질 수 있습니다.