
목차
2015년부터 2024년까지 통계청 자료를 보면 흥미로운 변화가 나타납니다. 9년간 꾸준히 내려오던 가계의 직접 의료비 부담이 2023년을 기점으로 반등하기 시작했다는 것인데, 이는 단순한 수치 변동이 아니라 의료 정책의 구조적 전환을 알리는 신호입니다. 왜 이런 일이 일어났는지, 그리고 당신의 의료비 계획에 어떤 영향을 미칠지 확인해 보겠습니다.
10년 만에 꺾인 하락 추세, 2023년부터 반등하다
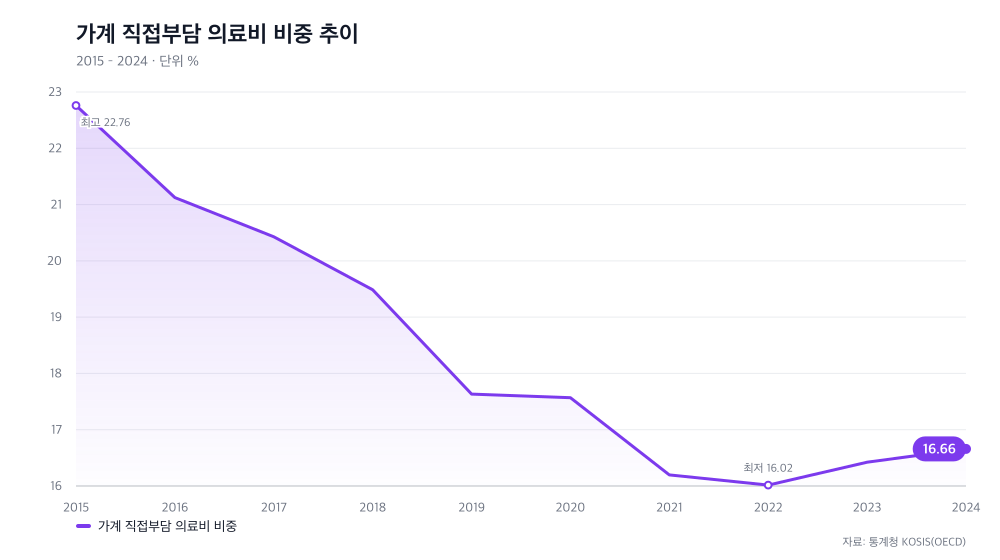
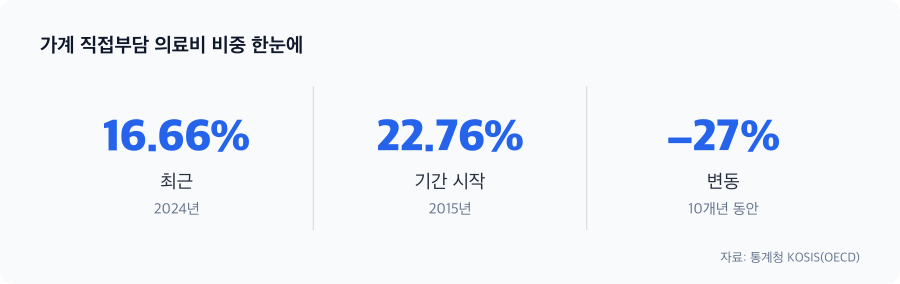
2015년 한국 가계의 직접 의료비 부담은 전체 의료비의 22.76%였습니다. 그 후 8년 동안 이 비중은 계속 내려갔습니다. 2022년에는 16.02%까지 떨어졌으니, 7년 만에 6.74%포인트나 줄어든 셈입니다. 건강보험 보장 범위가 늘어나고 있다는 신호였습니다.
그런데 2023년이 되면서 추세가 바뀝니다. 2023년 16.42%, 2024년 16.66%로 상승했습니다. 작은 수치처럼 보이지만, 10년 가까이 내려가던 방향이 바뀐 것입니다. 이 반등이 일시적인 흔들림인지, 아니면 의료 정책 변화의 신호인지 판단하려면 그 시기에 무엇이 달라졌는지 살펴봐야 합니다.
정책 방향이 180도 돌았다, 환자 부담이 올라가다
2024년부터는 이전의 보장성 강화 추세와 정반대 방향의 정책 변화가 본격화되었습니다. 산정특례 제도의 본인부담률 인상이 이루어지면서, 특정 질환을 가진 환자들의 자기부담금이 증가했습니다. 개별 환자 입장에서는 병원비가 갑자기 오른 것처럼 느껴집니다.
하지만 이 정책 변화만으로는 전체 가계 의료비 비중이 상승하는 현상을 완전히 설명할 수 없습니다. 더 근본적인 구조 변화가 벌어지고 있습니다. 의료 공급 체계 자체에서 일어난 변화를 살펴봐야 상황의 전모가 보입니다.
보장의 확대가 멈췄다, 시장의 비급여가 늘어났다
2015년부터 2022년까지 가계 부담이 줄어든 이유를 되짚어 보면, 그 기간 동안 진료 공백 없이 건강보험 보장 범위가 꾸준히 확대되었기 때문입니다. 임신·출산 급여 확대, 대장내시경·초음파 같은 검사의 급여화, 선택진료비 폐지 등이 누적되면서 환자의 부담을 실질적으로 줄였습니다.
2023년부터는 이 방정식이 깨집니다. 의료 정책 갈등으로 인한 진료 공백이 생기면서, 의료기관들이 비급여 항목을 확대하는 추세가 나타났습니다. 정책으로 보장받기로 한 것들이 현실에서 제대로 작동하지 못하고 있습니다. 결국 국민이 내야 할 몫이 늘어나는 것입니다. 이는 의료비가 단순히 ‘오른’ 게 아니라 ‘국민이 챙겨야 할 부분이 다시 늘어난’ 상황을 의미합니다.
부담의 반등은 정책 전환의 신호, 향후 추이가 중요하다
9년간 일관되게 내려오던 가계 의료비 비중이 2023년을 기점으로 반등한 것은 단순한 수치 변동이 아닙니다. 이는 의료 보장 정책의 실효성이 흔들리고 있음을 보여주는 신호입니다. 2023년 16.42%, 2024년 16.66% 수준이 앞으로 어디로 향할지가 중요합니다.
만약 이 상승세가 계속된다면, 2015년 수준(22.76%)까지는 아니더라도 20% 근처까지 올라갈 가능성을 무시할 수 없습니다. 정책과 현장의 괴리를 얼마나 빨리 좁히느냐에 따라 향후 가계 의료비 부담의 수준이 결정될 것입니다. 당장 2024년 통계가 나온 지금 이 변화를 주목해야 하는 이유입니다.
당신의 의료비가 느는 이유, 이제 알았다면 여기부터 준비하세요
의료비 지출이 늘어나는 것을 ‘물가 때문’이나 ‘병이 늘어서’라고만 생각하면 안 됩니다. 이는 정책 전환의 결과입니다. 보장받지 못하는 영역이 다시 커지고 있다는 뜻입니다. 이 추세가 계속된다면, 앞으로 몇 년 더 개인의 의료비 부담은 늘어날 수 있습니다.
지금 할 수 있는 준비는 두 가지입니다. 첫째, 건강보험으로 보장받지 못하는 영역을 먼저 파악하고 실손보험이나 특정 질환 보험으로 보완해 두는 것입니다. 둘째, 필수 진료와 선택 진료를 구분해서 계획하는 습관입니다. 보장 범위의 경계가 다시 움직이는 시점이니만큼, 미리 확인해 두면 급할 때 당황하지 않습니다.
| 시점 | % |
|---|---|
| 2019년 | 17.63 |
| 2020년 | 17.57 |
| 2021년 | 16.20 |
| 2022년 | 16.02 |
| 2023년 | 16.42 |
| 2024년 | 16.66 |
자료: 통계청 KOSIS(OECD)
※ 일반적인 정보 제공을 목적으로 하며, 개인별 상황에 따라 적용이 달라질 수 있습니다.